
Από το 2010 μέχρι σήμερα, οι κυβερνήσεις νομοθέτησαν για να προστατεύσουν τον πολίτη ή για να κάνουν το ελληνικό ιδιωτικό χρέος ένα εξαιρετικά κερδοφόρο χρηματοοικονομικό προϊόν;
Αυτό είναι το πραγματικό ερώτημα.
Γιατί από το 2010 και μετά ακούσαμε πολλές φορές ότι όλα γίνονται για τη «σωτηρία της χώρας».
Μνημόνια.
Λιτότητα.
Περικοπές.
Φορολογία.
Ανακεφαλαιοποίηση τραπεζών.
«Εξυγίανση» του τραπεζικού συστήματος.
Ο Έλληνας πολίτης πλήρωσε.
Με το εισόδημά του.
Με την εργασία του.
Με την επιχείρησή του.
Και, σε πολλές περιπτώσεις, με την περιουσία του.
Όμως υπάρχει μια πλευρά της ιστορίας που σπάνια συζητάμε:
Τι συνέβη με τα ιδιωτικά χρέη των Ελλήνων;
Το δάνειο έγινε εμπόρευμα
Η Ελλάδα είχε ήδη από το 2003 θεσπίσει το πλαίσιο της τιτλοποίησης απαιτήσεων.
Μετά την κρίση, όμως, αυτό το εργαλείο απέκτησε τεράστια σημασία.
Το 2015, με τον ν. 4354/2015, δημιουργήθηκε το θεσμικό πλαίσιο για τη μεταβίβαση και διαχείριση απαιτήσεων από μη εξυπηρετούμενα δάνεια.
Και έτσι άρχισε να δημιουργείται μια νέα πραγματικότητα:
Η τράπεζα δεν ήταν πλέον απαραίτητα ο τελικός κάτοχος της απαίτησης.
Το δάνειο μπορούσε να μεταβιβαστεί.
Να τιτλοποιηθεί.
Να αγοραστεί από επενδυτικό σχήμα.
Και να ανατεθεί σε έναν servicer η διαχείρισή του.
Με απλά λόγια:
Το χρέος του Έλληνα έγινε επενδυτικό προϊόν.
Για τον πολίτη ήταν το σπίτι του.
Για τον επενδυτή ήταν μια απαίτηση με συγκεκριμένη αναμενόμενη απόδοση.
Και πίσω από αυτή την απαίτηση υπήρχε πολλές φορές ένα ακίνητο.
Και το σύστημα έγινε όλο και πιο αποτελεσματικό
Σταδιακά δημιουργήθηκε ένα ολόκληρο θεσμικό οικοσύστημα:
μεταβίβαση → τιτλοποίηση → servicer → δικαστική διεκδίκηση → αναγκαστική εκτέλεση → πλειστηριασμός.
Το 2023, η Ολομέλεια του Αρείου Πάγου με την απόφαση 1/2023 έκρινε ότι οι εταιρείες διαχείρισης μπορούν να προβαίνουν σε δικαστικές ενέργειες για την είσπραξη απαιτήσεων και στο πλαίσιο τιτλοποιήσεων του ν. 3156/2003.
Την ίδια χρονιά, ο ν. 5072/2023 αναμόρφωσε περαιτέρω το θεσμικό πλαίσιο για τους αγοραστές και διαχειριστές πιστώσεων.
Και σήμερα το αποτέλεσμα είναι εντυπωσιακό.
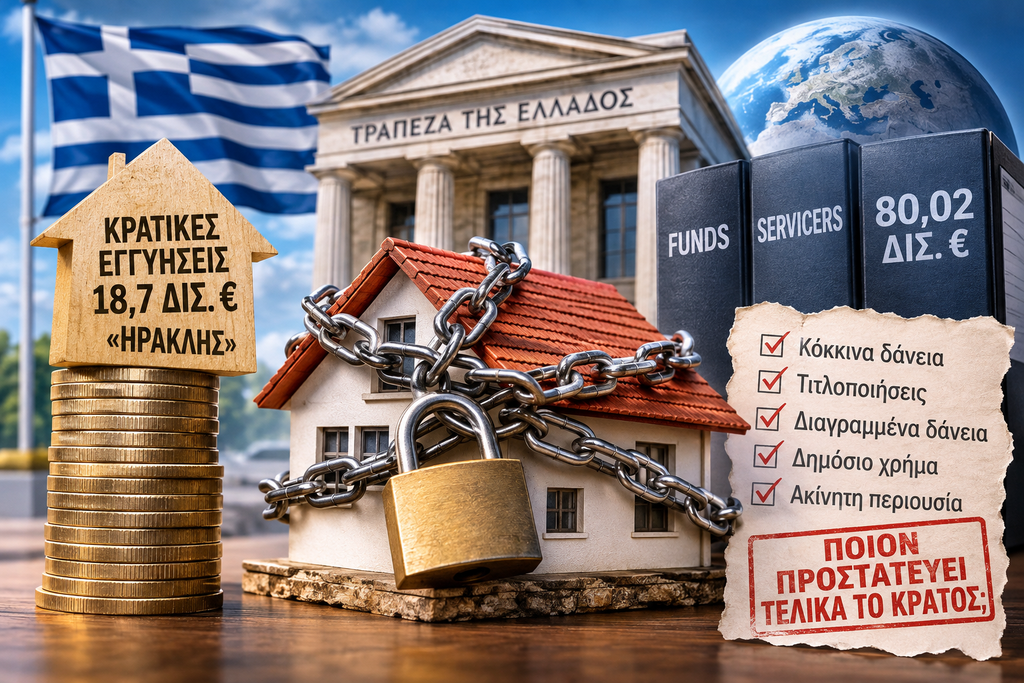
Σύμφωνα με την Τράπεζα της Ελλάδος, στο τέλος του 2025 οι απαιτήσεις από δάνεια που είχαν μεταβιβαστεί σε εξειδικευμένα χρηματοπιστωτικά ιδρύματα του εξωτερικού και διαχειρίζονταν εγχώριοι servicers ανέρχονταν σε περίπου:
80 δισεκατομμύρια ευρώ.
Δεν μιλάμε λοιπόν για μια μικρή αγορά.
Μιλάμε για ένα τεράστιο κομμάτι του ιδιωτικού χρέους της χώρας.
Και εδώ αρχίζει το πραγματικό πολιτικό ζήτημα
Δεν θα πω ότι «όλα είναι παράνομα».
Δεν είναι αυτό το επιχείρημα.
Το ερώτημα είναι πολύ πιο σοβαρό:
Γιατί το ελληνικό κράτος ήταν τόσο αποτελεσματικό στο να δημιουργήσει το θεσμικό πλαίσιο για τη μεταβίβαση, τιτλοποίηση και είσπραξη των απαιτήσεων, αλλά τόσο λιγότερο αποτελεσματικό στην προστασία της περιουσίας του πολίτη;
Γιατί ο πολίτης που έχασε τη δουλειά του στην κρίση, που είδε το εισόδημά του να καταρρέει και την επιχείρησή του να κλείνει, αντιμετωπίστηκε πρωτίστως ως οφειλέτης;
Γιατί δεν αντιμετωπίστηκε ως πολίτης που πρέπει να του δοθεί πραγματική δυνατότητα επανεκκίνησης;
Γιατί η προστασία της πρώτης κατοικίας μετατράπηκε σταδιακά από βασική κοινωνική προτεραιότητα σε όλο και πιο περιορισμένη εξαίρεση;
Και κυρίως:
Γιατί η ακίνητη περιουσία του Έλληνα έγινε το τελευταίο καταφύγιο της είσπραξης;
Δεν είναι μόνο θέμα χρημάτων
Το σπίτι στην Ελλάδα δεν είναι απλώς ένα asset.
Είναι η αποταμίευση μιας οικογένειας.
Είναι το αποτέλεσμα δεκαετιών εργασίας.
Είναι η περιουσία που πέρασε από τον παππού στον πατέρα και από τον πατέρα στο παιδί.
Όταν αυτή η περιουσία χάνεται, δεν χάνεται απλώς μια οικονομική μονάδα.
Αλλάζει η κοινωνική θέση μιας ολόκληρης οικογένειας.
Και όταν αυτό συμβαίνει σε μεγάλη κλίμακα, αλλάζει η ίδια η κατανομή του πλούτου μέσα στην κοινωνία.
Το ερώτημα λοιπόν είναι απλό
Δεν είναι αν πρέπει να πληρώνονται τα χρέη.
Φυσικά και πρέπει.
Δεν είναι αν πρέπει να προστατεύονται οι τράπεζες.
Ένα σταθερό τραπεζικό σύστημα είναι απαραίτητο.
Το πραγματικό ερώτημα είναι:
Ποιον υπηρετεί τελικά η πολιτεία όταν νομοθετεί για το ιδιωτικό χρέος;
Τον πολίτη που ψήφισε;
Την οικογένεια που κινδυνεύει να χάσει το σπίτι της;
Τη μικρομεσαία επιχείρηση που προσπαθεί να επιβιώσει;
Ή τον κάτοχο της απαίτησης που αγόρασε το χρέος;
Γιατί αν η Ελλάδα βγήκε από τα μνημόνια με μειωμένο δημόσιο χρέος ως ποσοστό του ΑΕΠ, αλλά ταυτόχρονα δημιουργήθηκε μια τεράστια αγορά ιδιωτικού χρέους δεκάδων δισεκατομμυρίων ευρώ, τότε δεν μπορούμε να μιλάμε απλώς για «εξυγίανση».
Πρέπει να μιλήσουμε και για μεταφορά πλούτου.
Από την πραγματική οικονομία προς τη χρηματοπιστωτική οικονομία.
Από τον πολίτη προς τον κάτοχο της απαίτησης.
Και τελικά, σε ορισμένες περιπτώσεις, από την οικογενειακή περιουσία προς εκείνον που απέκτησε το δικαίωμα να την διεκδικήσει.
Γι’ αυτό η συζήτηση δεν πρέπει να τελειώνει στο:
«Πλήρωσε το δάνειό σου».
Πρέπει να αρχίζει από το:
«Ποιον προστατεύει τελικά το κράτος όταν νομοθετεί;»
Γιατί η δημοκρατία δεν κρίνεται μόνο από το ποιος ψηφίζει τους νόμους.
Κρίνεται και από το ποιον προστατεύουν αυτοί οι νόμοι.

